Cheveux épais et minces, la vague de fusions et acquisitions de minéraux chinois à l'étranger s'est
Pour répondre à la demande croissante de métaux industriels dans le pays, réduire la dépendance à l'étranger et améliorer la sécurité et la sécurité des ressources, la Chine a lancé une vague de « sorties» au cours de la dernière décennie. Récemment, S & P Global Market Intelligence a compilé un ensemble de graphiques montrant les ambitions de l'industrie minière chinoise à l'étranger du point de vue des médias
I. l'Australie et l'Afrique deviennent des agglomérations de ressources chinoises à l'étranger
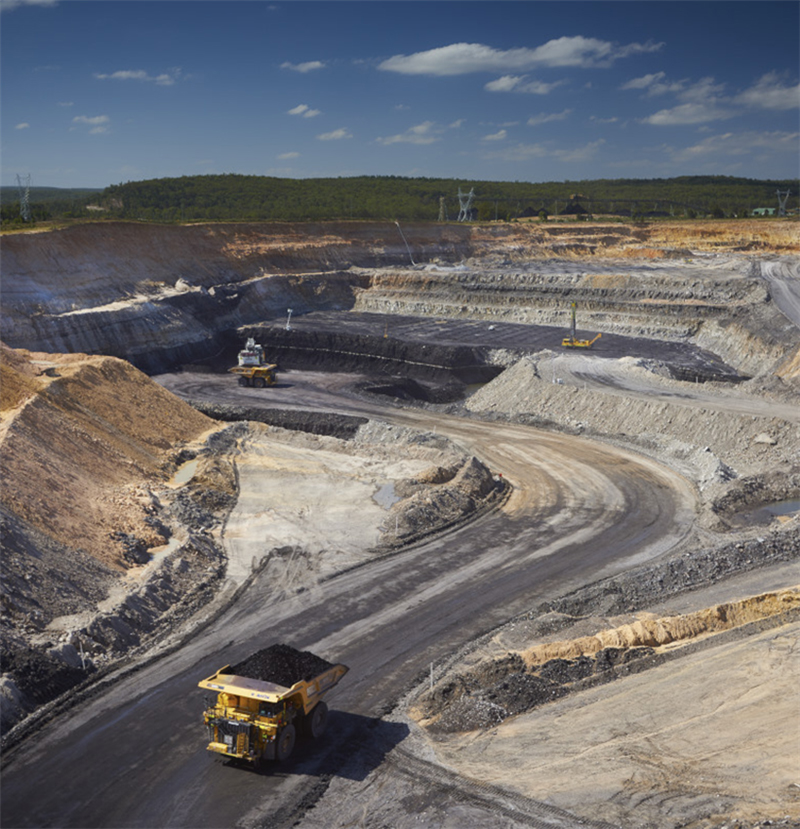
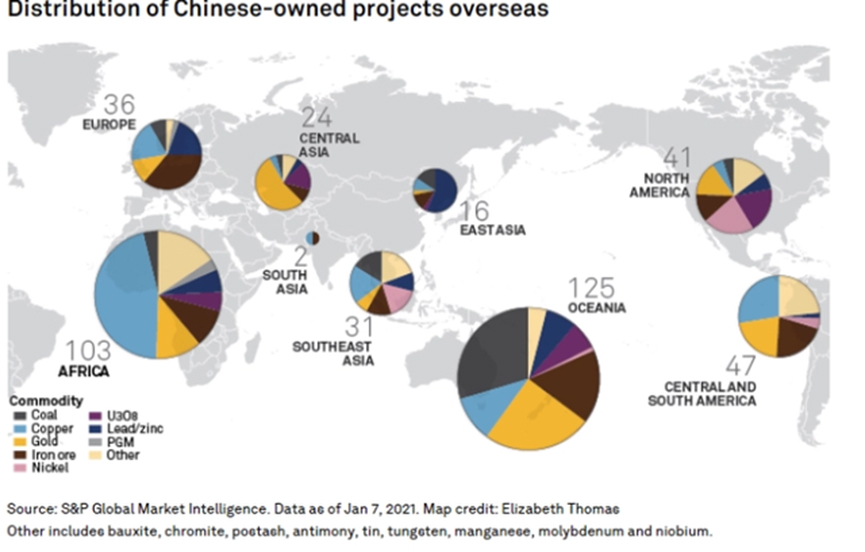
Selon s & P global, les entreprises chinoises ont actuellement 425 projets miniers à l'étranger, principalement en Australie et en Afrique. Les projets chinois en Australie sont dominés par les mines de charbon, d'or et de fer. L'Australie possède et gère 11 mines de charbon, dont moraben, HVO et mtw, ainsi que des actifs tels que 36,5% du port de Newcastle pwcs et 27% du port de Newcastle Infrastructure Group (NCIG). Avec 7 924 millions de tonnes de ressources, 2 108 millions de tonnes de réserves et une capacité de production de charbon brut de 80 millions de tonnes par an, JORC est actuellement le plus grand producteur de charbon spécialisé en Australie. Avec 10,98 millions d'onces d'or et 860 000 onces de réserves dans le champ aurifère Norton en Australie, Purple Gold Mining est un cas typique d'acquisition réussie d'une grande mine d'or en production à l'étranger par une entreprise chinoise. À l'heure actuelle, le champ aurifère Norton progresse dans l'amélioration de l'énergie pour les mines d'or à faible teneur et difficiles à traiter, qui peuvent produire environ sept tonnes d'or au cours de leur année de pointe complète. La holding King of Home est également enracinée dans l'industrie aurifère australienne depuis de nombreuses années. Le minerai de fer australien est abondant, Baowu Group, anse Steel Group, CITIC et d'autres entreprises nationales ont des projets de minerai de fer en Australie, mais la qualité est mauvaise, c'est l'une des principales raisons pour lesquelles le minerai de fer chinois est imposé.
Les projets chinois dans la région africaine sont dominés par les mines de cuivre. En 2016, Luoyang molybdène a acquis la mine de cuivre tenke fungurume de Freeport pour 2,65 milliards de dollars, et Purple Gold Mining et ivanhoe Mining sont deux représentants « éblouissants» dans le développement conjoint du projet de cuivre kamoa kakula. La mine de cuivre et de cobalt tenke fungurume possède des ressources en cuivre d'environ 24,29 millions de tonnes et des ressources en cobalt d'environ 2,22 millions de tonnes, ce qui en fait le plus grand producteur de cuivre et de cobalt dans l'industrie du molybdène de Luoyang. En 2020, la mine a réalisé un bénéfice net de 985 millions de yuans, soit 42,3% du bénéfice net de l'industrie du molybdène de Luoyang, avec une production de cuivre et de cobalt d'environ 181 600 tonnes et 154 000 tonnes, respectivement, aidant directement Luoyang molybdène à devenir le deuxième plus grand producteur de minerai de cobalt et producteur de cuivre de tête au monde. Le projet de cuivre kamoa kakula de Purple Gold Mining est encore plus attendu, avec le lancement officiel de la production de concentré de cuivre le 25 mai 2021 pour la phase 1 et le lancement officiel de la production de concentré de cuivre le 25 mai.
II. Cuivre, lithium, cobalt sont les plus favorisés
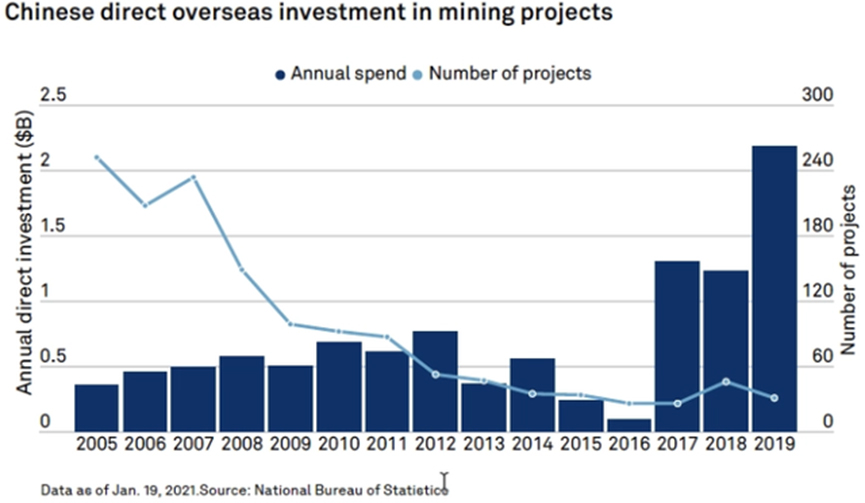
Les investissements directs de la Chine dans les mines et les projets à l'étranger ont atteint 16,1 milliards de dollars entre 2011 et 2021, et la plupart des fonds ont été investis dans des actifs de cuivre, a déclaré s & P global, les entreprises chinoises ayant actuellement 30 projets de cuivre en exploitation à l'étranger et 38 autres En phase d'exploration.
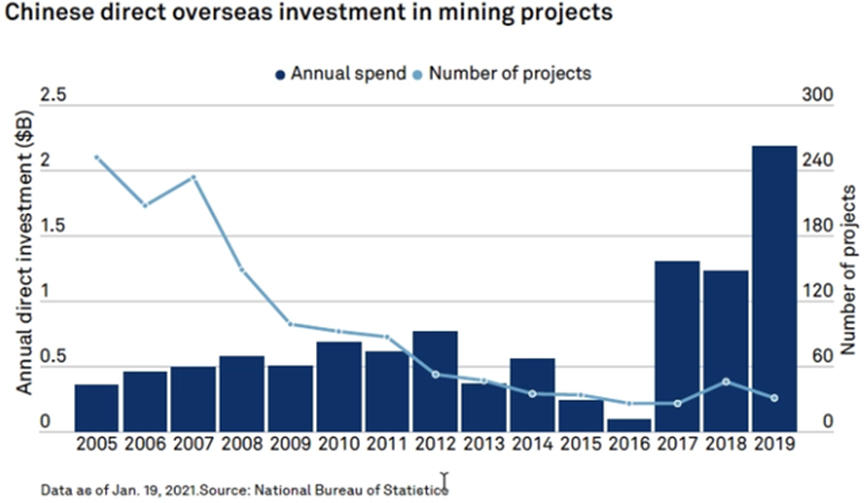
Outre les mines de cuivre, le cobalt et le lithium sont les cibles les plus favorisées par nos sociétés minières ces dernières années. En tant que métaux nécessaires pour les nouvelles batteries d'énergie, le lithium et le cobalt ont connu une explosion inhabituelle sur le marché avec l'explosion de la demande en aval, surnommée par dérision « grand - père au lithium» et « grand - mère au cobalt». Dans un avenir proche, les mines de lithium à l'étranger seront soumises à des tensions d'approvisionnement en raison de l'épidémie, en particulier en Afrique, qui est actuellement l'un des principaux producteurs de lithium et de cobalt, où les livraisons ont considérablement diminué à court terme en raison de l'impact de l'épidémie. La structure des mines de lithium à l'étranger est très mal adaptée et différenciée, certaines entreprises autonomes ne manquent peut - être pas de « Lithium - cobalt», mais certaines entreprises seront confrontées à une situation difficile d'achat de lithium. Avoir une mine à la maison, c'est pouvoir "faire ce qu'on veut". À l'heure actuelle, le cuivre, le minerai de fer, le lithium, le cobalt et d'autres produits minéraux ont considérablement augmenté, le rythme des fusions et acquisitions à l'étranger par les entreprises minières nationales ralentit, les mines étrangères précédemment acquises et mises en production connaîtront une situation de prix de volume, une période de récolte, et économiseront également de l'énergie pour le prochain cycle de fusions et acquisitions.